Assurance quad ou moto : adapter ses garanties selon votre pratique, sans mauvaises surprises
En bref
- Le type de terrain influence directement la nature des garanties spécifiques à prévoir.
- La valeur du véhicule guide le niveau de protection du quad ou de protection moto.
- L’équipement du pilote relève souvent de garanties distinctes, à vérifier avant de rouler.
- Les franchises et exclusions déterminent le coût réel d’un sinistre.
Une assurance quad ou moto n’est pas un simple choix administratif. Le terrain, la fréquence d’usage et la valeur du véhicule changent la probabilité de sinistre, puis le niveau de couverture nécessaire. Adapter ses garanties réduit les exclusions pénalisantes et améliore la pertinence des remboursements.
A découvrir également : Entretien auto digital : maîtrisez vos achats de pièces sur trodo.fr sans erreur de compatibilité
Pour comprendre quoi ajuster, il faut relier chaque usage à des risques identifiables : vol, incendie, dommages en tout-terrain, responsabilité, et protection corporelle. Cette logique s’applique aussi bien au quad qu’à la moto.
Pourquoi l usage modifie le contrat d assurance quad et moto
Sur route, les sinistres proviennent surtout des collisions et du vol opportuniste. En tout-terrain, les dommages liés aux chutes, aux projections et à l’endommagement mécanique dominent. L’assureur adapte alors la couverture des risques et les garanties spécifiques selon l’environnement réel de roulage.
A lire aussi : Remplacer batterie moto: guide pratique pour retrouver un démarrage vif et une fiabilité durable
La logique repose sur des notions précises : la responsabilité civile couvre les dommages causés à autrui. L’indemnisation des dégâts propres relève plutôt des garanties complémentaires, dont le périmètre varie selon la pratique.
| Pratique | Risque le plus fréquent | Garanties souvent à vérifier |
|---|---|---|
| Route urbaine | Collision et vol | Vol, dommages tous accidents |
| Balade mixte | Dommages à la machine | Accidents, valeur à neuf selon plafond |
| Sentiers et chemins | Chute, projections, casse | Tout-terrain, exclusion du hors-réseau |
| Usage intensif | Fréquence des sinistres | Franchise, options accessoires |
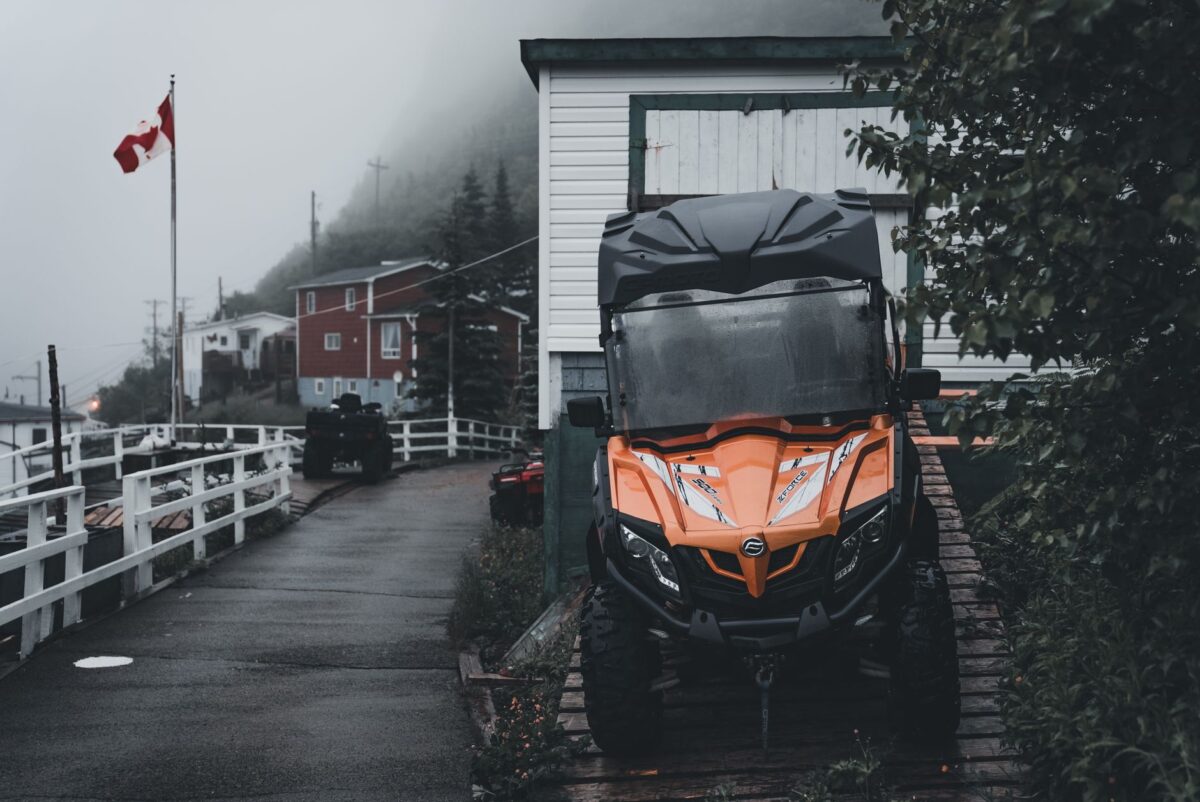
Un exemple concret illustre la différence. Un quad utilisé autour de Grenoble, sur pistes et chemins, expose davantage ses organes à la boue et aux impacts, comparé à un usage majoritairement routier à Lyon.
La valeur du véhicule change-t-elle vraiment les garanties à choisir
Oui, car la valeur conditionne le coût de remplacement et donc l’indemnisation attendue. Un véhicule d’entrée de gamme n’appelle pas toujours une couverture maximale. À l’inverse, un quad récent ou une moto premium peuvent justifier des options visant le remplacement ou la réparation à hauteur du marché.
En France, les assureurs s’appuient fréquemment sur des grilles de valeur et des barèmes, puis appliquent des règles de vétusté. Il est utile d’examiner les conditions avant de conclure un contrat, surtout si votre machine a moins de deux ans.
- Contrôler la valeur déclarée et la méthode de calcul en cas de sinistre.
- Comparer les franchises par niveau de garantie, pas uniquement le prix annuel.
- Vérifier l’existence d’une clause de valeur à neuf ou d’un plafond d’indemnisation.
Selon l’AMF, la stabilité des prix et les aléas de marché peuvent influencer l’évaluation des biens assurés ; la règle de vétusté devient un point déterminant. À titre d’illustration, la Fédération Française de l’Assurance rappelle l’importance de lire les garanties et exclusions, notamment sur la prise en charge réelle.
Quelles garanties pour le pilote, surtout en tout-terrain
La protection du pilote ne se confond pas avec la protection de la machine. Une chute sur un chemin pierreux peut provoquer des blessures qui relèvent d’une garantie corporelle dédiée, alors que la moto ou le quad subit des dommages matériels distincts.
Sur certains contrats, la couverture du conducteur fonctionne via une option spécifique, souvent associée à l’individuelle pilote ou à des formules “corps de l’assuré”. La pratique hors-piste peut aussi réduire certains périmètres, si le contrat exige une localisation précise.
- Vérifier la couverture des blessures du conducteur, ainsi que les plafonds et délais.
- Contrôler si l’assurance inclut la dorsale, gilet airbag ou équipement renforcé.
- Analyser les exclusions liées aux entraînements, compétitions et randonnées encadrées.
Une équipe d’enduro amateur affiliée à la FFME peut organiser des sorties dont le cadre varie. Le contrat doit donc refléter votre réalité : balade sportive, entraînement, ou participation ponctuelle.
Erreurs fréquentes à éviter lors de l adaptation de votre assurance
La première erreur consiste à choisir un contrat “standard” sans vérifier le libellé de l’usage. Une seconde erreur apparaît quand la franchise n’est pas rapprochée du coût probable d’un sinistre. Enfin, les exclusions “tout-terrain” ou “hors chemins” sont souvent mal comprises.
Pour un choix cohérent, il faut relier chaque usage à un scénario : vol en stationnement, casse liée aux impacts, accident sur chemin, ou dommages mécaniques après eau et boue. Les écarts entre devis se voient alors sur les clauses concrètes.
| Erreur courante | Conséquence possible | Contrôle à faire avant signature |
|---|---|---|
| Déclarer un usage trop large | Refus ou réduction d’indemnité | Lire la définition exacte de “lieu autorisé” |
| Ignorer la franchise | Reste à charge élevé | Comparer la franchise par type de dommage |
| Oublier les exclusions mécaniques | Réparation non couverte | Vérifier la prise en charge après projections |
| Ne pas documenter les accessoires | Indemnisation limitée | Contrôler la clause “accessoires du véhicule” |
Cas d’usage par profil : si vous roulez surtout le week-end, une franchise plus élevée peut être acceptable. Si vous pratiquez régulièrement, une option plus étendue sur la casse devient plus rationnelle.
Repères chiffrés récents pour calibrer votre analyse
Les statistiques récentes sur les accidents et le vol alimentent l’évaluation des risques. En 2023, l’Observatoire national interministériel de la sécurité routière a publié des données sur l’accidentalité motorisée ; la tendance par type d’usagers sert de base à la prévention.
Pour le vol et la sinistralité, les publications sectorielles de la Fédération Française de l’Assurance donnent des repères utiles sur la sinistralité, y compris pour les véhicules à deux ou trois roues. Ces éléments ne remplacent pas votre contrat, mais ils permettent de mieux prioriser vos vérifications.
Exemple chiffré à manier avec prudence : en 2024, l’évolution du coût des réparations et de la disponibilité des pièces peut allonger les délais et augmenter le prix total d’un sinistre. Un contrat avec indemnisation “plafonnée” peut donc perdre en pertinence si la réparation coûte plus que prévu.
Comment choisir entre assurance quad et assurance moto selon votre pratique
La comparaison commence par le scénario d’usage : route, mixte ou tout-terrain. Ensuite, vous identifiez ce qui doit être couvert en priorité : dommages propres, vol, incendie, responsabilité, et protection du pilote. Enfin, vous vérifiez la cohérence entre le libellé du contrat et la réalité de vos sorties.
Une moto utilisée sur route ne rencontre pas les mêmes conditions qu’un quad en chemins. Les garanties et exclusions peuvent changer selon la mention “pratique déclarée”. Pour éviter une mauvaise surprise, vous pouvez demander une lecture détaillée des clauses avant la souscription.
- Écrire votre usage en trois lignes : lieux, fréquence, type de parcours.
- Faire correspondre chaque ligne à une garantie spécifique du contrat.
- Rapprocher devis et franchise, puis estimer le “reste à charge” en cas de sinistre.
Si vous avez un quad pour le loisir et une moto pour la ville, vous gagnerez à traiter chaque contrat comme un outil différent. Le même niveau de couverture n’est pas automatiquement cohérent.
Sources : Observatoire national interministériel de la sécurité routière (publication 2023) ; Fédération Française de l’Assurance (analyses et bilans 2023-2024) ; Autorité des Marchés Financiers, guides et éléments d’information sur la compréhension des données (références 12-24 mois selon mises à jour publiques).
Adaptez votre assurance quad ou moto à la façon dont vous roulez, pas à un modèle “universel”. Une analyse de la valeur, des franchises, puis des exclusions tout-terrain évite les écarts au moment de l’indemnisation. Répétez ce travail lors de tout changement de pratique ou de véhicule.
Action : préparez votre liste d’usages, comparez les clauses une par une, et demandez une vérification écrite des garanties liées à votre terrain. Votre tranquillité dépend de la précision des réponses.
Quelle différence majeure existe entre route et tout-terrain dans l assurance quad ?
Sur tout-terrain, les sinistres concernent plus souvent les dommages liés aux chutes et aux impacts, plutôt que les collisions urbaines. Le contrat peut aussi restreindre la couverture si le hors-réseau n’est pas explicitement inclus. Le libellé d’usage et les exclusions restent décisifs.
Comment vérifier si la protection du pilote couvre mon équipement en pratique ?
Contrôlez les garanties corporelles dédiées au conducteur, puis examinez les plafonds et la liste des équipements éventuels. Certains contrats couvrent l’équipement renforcé via une option, d’autres imposent une déclaration des accessoires. La cohérence entre “pratique” et “activité” doit apparaître dans le contrat.
La franchise change-t-elle vraiment le coût total d un sinistre moto ou quad ?
Oui, car la franchise représente un reste à charge récurrent, même si la prime paraît similaire. En comparant deux devis, regardez le couple “garantie + franchise + plafond d’indemnisation”. En tout-terrain, un sinistre matériel peut être fréquent, ce qui rend la franchise plus structurante.
Faut-il déclarer précisément son usage pour éviter un refus de garantie ?
Oui, la déclaration d’usage conditionne le champ de couverture, notamment pour les parcours hors route. Une mention trop vague peut créer une divergence au moment du sinistre. L’idéal consiste à décrire le lieu, la fréquence et le type de terrain, puis à vérifier les définitions contractuelles.
Quels documents garder pour appuyer une demande d indemnisation ?
Conservez le contrat, les annexes de garantie, ainsi que les justificatifs de valeur et d’éventuels accessoires déclarés. Ajoutez des photos avant et après sinistre, un constat si nécessaire, et des éléments sur le contexte de la sortie. Ces pièces facilitent l’instruction, surtout si des exclusions sont invoquées.